Il momento della dichiarazione dei redditi è sicuramente uno di quei momenti che per molti contribuenti si rivela essere molto delicato essendo uno spartiacque finanziario, dove il modello 730 cessa di essere una formalità, diventando un vero e proprio banco di prova per i rimborsi Irpef 2026.
Molto spesso, quelli che sono i benefici economici che si ottengono durante l’anno fiscale si rivelano essere in realtà solamente delle anticipazioni provvisorie, soggette a una verifica definitiva che può mutare il saldo finale con l’Erario.
Questa dinamica, nonostante sia complessa, va a collegarsi a una logica di precisione tributaria che impone il ricalcolo di ogni agevolazione sulla base del reddito conseguito al termine dei dodici mesi. Ecco quindi tutti i dettagli legati a questo argomento.
La nuova regola nel modello 730: I rimborsi Irpef 2026
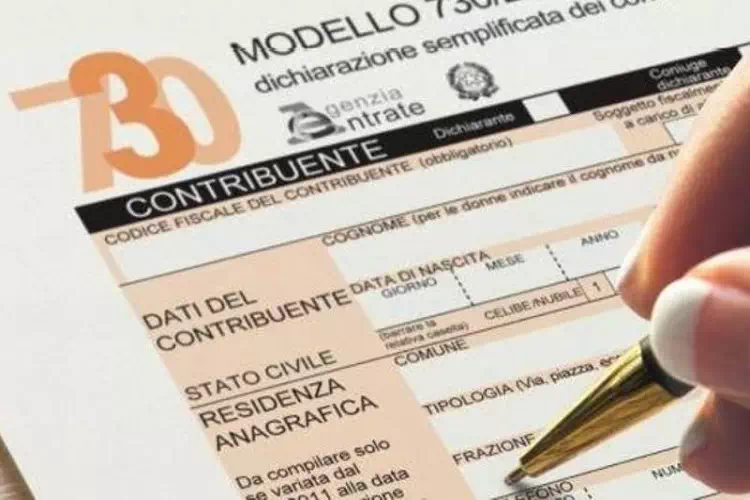
La dichiarazione non va ad essere soltanto uno strumento per il recupero delle detrazioni ordinarie, ma va ad agire come sede naturale per il conguaglio fiscale, andando a chiudere in maniera definitiva i conti tra cittadino e Stato.
Durante l’anno, il datore di lavoro va a mostrarsi come sostituto d’imposta applicando benefici sulla base di una stima che può essere smentita solamente in presenza di variabili come premi, straordinari o mutamenti contrattuali.
Quando il reddito reale dimostra delle differenze dalle previsioni iniziali, il Fisco è obbligato ad intervenire per effettuare la correzione di eventuali erogazioni indebite, ciò richiederà al lavoratore la restituzione di somme che, a conti fatti, non risultano più spettanti.
Il fulcro del problema si va a trovare spesso nel trattamento integrativo, ovvero l’agevolazione che ha ereditato la struttura del Bonus Renzi, offrendo fino a 1.200 euro annui distribuiti direttamente nelle buste paga mensili.
Si tratta di un beneficio connesso a delle soglie di reddito rigorose: spetta pienamente tra gli 8.174 e i 15.000 euro, mentre diventa condizionato per la fascia superiore che arriva fino ai 28.000 euro totali.
Nel caso in cui si dovessero superare questi limiti, c’è il rischio di dover restituire quanto percepito, trasformando il possibile incremento salariale in un debito verso l’Agenzia delle Entrate. Allo stesso modo, anche una riduzione involontaria del reddito sotto la soglia minima degli 8.174 euro può causare una situazione di incapienza, rendendo il contribuente non idoneo a trattenere il bonus già ricevuto.